Il 43,1% è un dato vero. Usarlo per dire che ogni italiano paga più tasse è una manipolazione.
Articolo informativo e di opinione. Dati e riferimenti verificati al 27 luglio 2026.
L’8 novembre 2025 Elly Schlein ha formulato un’accusa molto netta: la pressione fiscale era salita e quindi il governo Meloni aveva “aumentato le tasse per tutti”.
La prima parte era corretta. La seconda no.
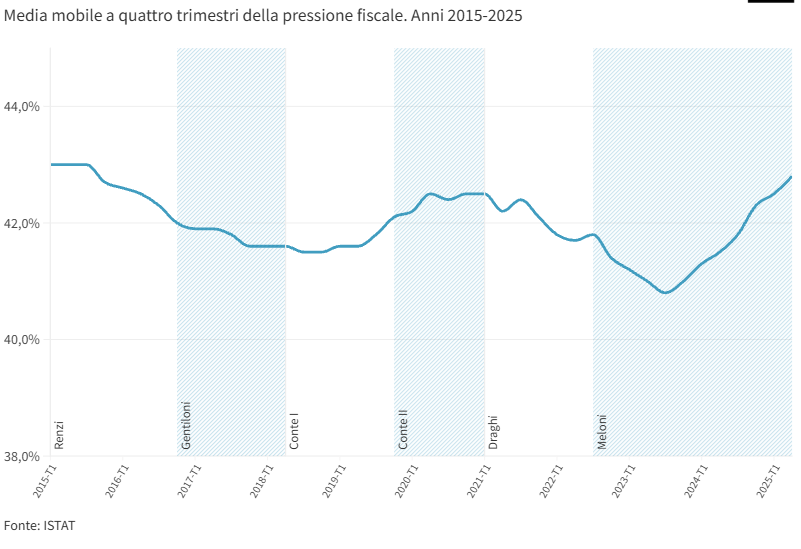
Nel 2025 il dato definitivo è persino salito più della stima utilizzata allora dal PD: la pressione fiscale ha raggiunto il 43,1% del PIL, contro il 42,4% del 2024.
È un livello alto e politicamente criticabile.
Ma pressione fiscale e carico fiscale personale non sono la stessa cosa. Trasformare il primo indicatore nella frase “ogni italiano paga più tasse” non è una semplificazione innocente: è una conclusione falsa.
Non posso dimostrare se chi la ripete lo faccia per ignoranza o per calcolo politico. Posso però dimostrare che il ragionamento non regge.
Che cos’è davvero la pressione fiscale
La pressione fiscale è un rapporto macroeconomico.
Al numeratore ci sono le imposte e i contributi sociali incassati complessivamente dalle amministrazioni pubbliche. Al denominatore c’è il Prodotto interno lordo, cioè il valore della ricchezza prodotta nel Paese.
In forma semplificata:
Pressione fiscale = imposte e contributi complessivi / PIL
Il 43,1% non significa che lo Stato abbia preso il 43,1% del reddito a ogni cittadino.
Non significa che un dipendente da 25 mila euro, un autonomo da 80 mila, un pensionato da 18 mila e una grande impresa abbiano sopportato la stessa aliquota.
Non significa neppure che ognuno abbia pagato più dell’anno precedente.
Significa soltanto che, nel complesso del Paese, le entrate fiscali e contributive hanno rappresentato il 43,1% del PIL.
Perché può salire anche senza un aumento per tutti
Nel 2025 le entrate fiscali e contributive sono aumentate del 4,2%, mentre il PIL nominale è cresciuto del 2,5%. Quando il numeratore cresce più del denominatore, il rapporto aumenta.
Ma il numeratore può crescere per ragioni molto diverse.
Può aumentare il numero degli occupati e, con esso, il totale dei contributi versati.
Possono crescere salari nominali, consumi, utili societari o basi imponibili.
Può migliorare il recupero dell’evasione.
Possono terminare agevolazioni temporanee.
Può aumentare il gettito IVA perché crescono i prezzi o i consumi.
Può salire l’imposta pagata da alcune categorie mentre diminuisce quella pagata da altre.
Nessuno di questi fenomeni autorizza a concludere automaticamente che tutti abbiano subito un aumento.
Nel 2025, secondo l’ISTAT, le imposte dirette sono cresciute soltanto dello 0,7%, le imposte indirette del 2,5% e i contributi sociali del 10%. Questo dato mostra che la crescita delle entrate non è stata uniforme e che una componente decisiva è arrivata dai contributi.
Un esempio semplice
Immaginiamo un Paese molto piccolo con cento lavoratori.
L’anno successivo dieci disoccupati trovano lavoro. Cominciano a pagare contributi e imposte, mentre prima non versavano nulla o versavano molto meno.
Le entrate complessive dello Stato aumentano. La pressione fiscale può salire.
Eppure i cento lavoratori già occupati potrebbero non avere subito alcun aumento della propria tassazione. Alcuni potrebbero perfino aver ricevuto una riduzione.
Il rapporto nazionale è cresciuto perché è cambiata la base dei contribuenti, non perché ogni persona sia stata tassata di più.
È un esempio semplificato, ma spiega il punto: un aggregato collettivo non descrive automaticamente l’esperienza individuale.
Che cos’è invece il carico fiscale personale
Per sapere quanto paga davvero una persona bisogna conoscere almeno:
- il reddito;
- la tipologia di lavoro;
- i contributi a suo carico;
- gli scaglioni e le aliquote applicabili;
- le detrazioni;
- i familiari a carico;
- le addizionali regionali e comunali;
- eventuali bonus o deduzioni;
- il patrimonio;
- i consumi soggetti a imposte indirette.
Il carico fiscale di un dipendente non coincide con quello di un autonomo. Quello di una famiglia con figli non coincide con quello di un single. Un pensionato, una società e un lavoratore a basso reddito vivono sistemi di prelievo diversi.
L’Ufficio parlamentare di bilancio, quando studia l’effetto delle riforme, utilizza infatti microsimulazioni individuali: calcola l’IRPEF caso per caso e converte le retribuzioni lorde in nette. Non prende la pressione fiscale nazionale e la applica indistintamente a tutti.
Anche il “cuneo fiscale” è un’altra cosa
Nel dibattito si confondono spesso anche pressione fiscale e cuneo fiscale.
Il cuneo misura la differenza tra il costo complessivo sostenuto dal datore di lavoro e il netto che arriva al dipendente. Comprende imposte e contributi collegati al lavoro.
È possibile che il governo riduca il cuneo per una fascia di dipendenti e, nello stesso periodo, la pressione fiscale nazionale aumenti per la crescita di altri tributi o dei contributi complessivi.
Non c’è contraddizione matematica. Gli indicatori osservano cose differenti.
È come confondere la temperatura media nazionale con quella del salotto di casa: entrambe sono temperature, ma non misurano lo stesso luogo.
Il 43,1% resta un problema
Spiegare la differenza non significa assolvere il governo.
Una pressione fiscale al 43,1% è molto alta. Indica che una quota enorme della ricchezza prodotta passa attraverso il settore pubblico. Questo può essere giustificato soltanto da servizi efficienti, sanità funzionante, scuola di qualità, infrastrutture adeguate, sicurezza e un sistema amministrativo che non faccia perdere tempo e denaro.
Se i cittadini pagano molto e ricevono servizi insufficienti, il problema è doppio.
Inoltre l’aumento dei contributi e delle imposte indirette può incidere in modo pesante su lavoratori e consumatori. Il drenaggio fiscale può far salire il prelievo quando gli stipendi nominali aumentano ma scaglioni e detrazioni non vengono adeguati completamente all’inflazione. Alcune categorie possono realmente aver pagato di più.
Tutto questo va analizzato.
Ma deve essere analizzato dicendo chi, quanto, per quale norma e rispetto a quale anno.
La frase “tasse aumentate per tutti” cancella proprio queste differenze.
La contraddizione del linguaggio politico
Quando la pressione fiscale scende, i governi tendono a presentarla come prova di avere ridotto le tasse agli italiani. Quando sale, le opposizioni la presentano come prova che ogni italiano paghi di più.
Entrambi sfruttano la stessa confusione.
Un rapporto macroeconomico viene trasformato in una storia personale perché la storia personale arriva più facilmente alla pancia dell’elettore.
“Il rapporto tra gettito e PIL è aumentato di sette decimi” non genera rabbia.
“Meloni ha messo le mani nelle tasche di tutti” sì.
La seconda frase è molto più efficace. Ma l’efficacia non la rende vera.
Il caso Schlein non è una sfumatura
Pagella Politica ha verificato quella specifica comunicazione del PD e ha concluso che il partito confondeva l’aumento della pressione fiscale con un aumento generalizzato delle imposte pagate da tutti i contribuenti.
Non stiamo discutendo di un’opinione politica.
“Le tasse sono troppo alte” è un’opinione sostenibile.
“Il governo ha distribuito male gli sgravi” è una tesi da dimostrare con dati distributivi.
“Il governo ha aumentato le tasse per tutti” è un’affermazione fattuale e universale. Basta trovare categorie che non abbiano subito un aumento, o che abbiano ricevuto un beneficio, perché la frase risulti falsa.
Una segretaria di partito può certamente criticare la politica fiscale del governo. Ma chi aspira a guidare il Paese dovrebbe usare gli indicatori economici con maggiore precisione, non minore.
Come si dovrebbe fare una critica seria
Una critica corretta potrebbe dire:
- la pressione fiscale complessiva è salita al 43,1%;
- il gettito è cresciuto più del PIL nominale;
- i contributi sociali sono aumentati molto;
- alcune categorie hanno perso agevolazioni o subito maggiori prelievi;
- la riduzione dell’IRPEF ha favorito maggiormente determinate fasce;
- il carico resta troppo elevato rispetto ai servizi ricevuti;
- il governo non ha mantenuto la promessa generale di ridurre il peso fiscale complessivo.
Queste sono contestazioni forti. E soprattutto verificabili.
Non serve inventare un aumento identico per tutti.
Pressione fiscale, carico fiscale e aliquota media
Per non cadere più nel trucco, basta ricordare tre definizioni:
Pressione fiscale: misura il rapporto nazionale tra imposte e contributi complessivi e PIL.
Carico fiscale individuale: misura quanto una persona o impresa paga realmente, considerate le proprie caratteristiche.
Aliquota media effettiva: indica quale quota del reddito di uno specifico contribuente viene assorbita dal prelievo considerato.
Sono concetti collegati, ma non intercambiabili.
Chi li usa come sinonimi non sta informando.
La conclusione
Il 43,1% è un dato vero.
Il governo deve risponderne politicamente, spiegare perché è aumentato e mostrare quali categorie abbiano beneficiato delle riforme e quali abbiano sostenuto un peso maggiore.
Ma quel numero non dimostra che ogni italiano paghi più tasse.
Dire “la pressione fiscale è salita” è informazione. Dire “quindi le tasse sono aumentate per tutti” è propaganda.
Quando la politica confonde consapevolmente o colpevolmente indicatori diversi, tratta il cittadino come qualcuno che non capirà la differenza.
Capirla, invece, è semplice.
La pressione fiscale descrive il Paese nel suo complesso. La busta paga descrive te.
E le due cose non sono la stessa cosa.
Fonti essenziali
- ISTAT, PIL e indebitamento delle Amministrazioni pubbliche, anni 2023-2025
- ISTAT, Audizione sul Documento di finanza pubblica 2026
- ANSA, dichiarazioni di Elly Schlein dell’8 novembre 2025
- Pagella Politica, “Il PD sbaglia: il governo non ha aumentato le tasse per tutti”
- Ufficio parlamentare di bilancio, Nota di lavoro n. 1/2026
Ultimo aggiornamento: