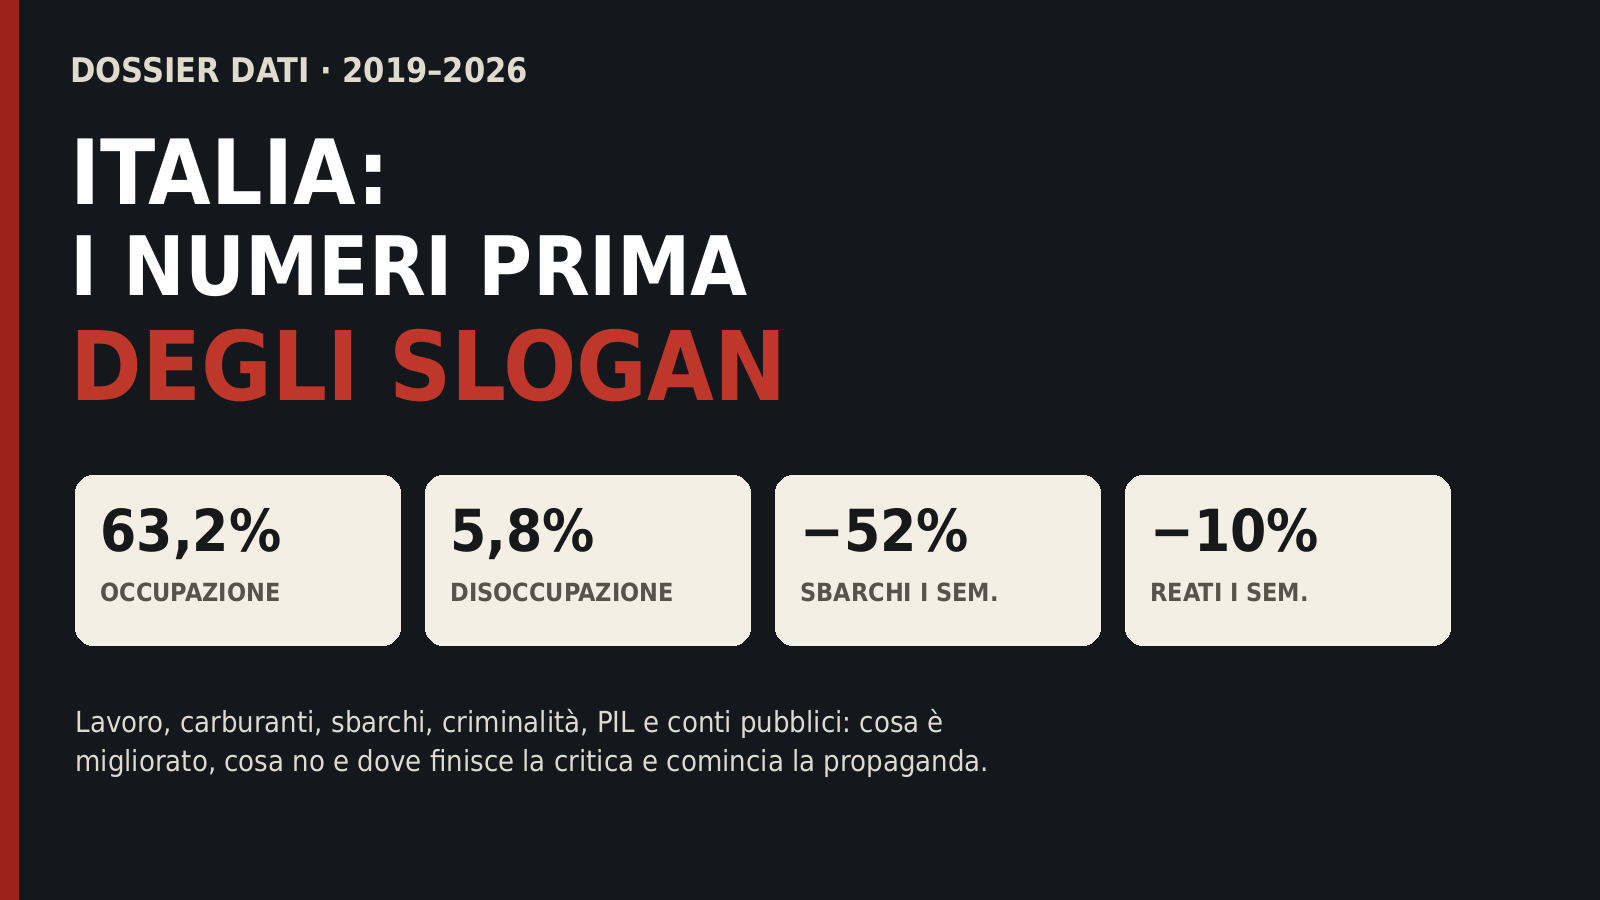
Partiamo dai dati che il racconto del “fallimento totale” tende a mettere in sordina: a luglio 2026 il tasso di occupazione è al 63,2%, la disoccupazione al 5,8%, gli occupati sono 24 milioni e 370 mila e in un anno sono aumentati di 307 mila. Nel primo semestre gli arrivi via mare sono scesi di circa il 52% e i delitti denunciati del 10%.
Non sono slogan di Fratelli d’Italia: sono numeri pubblicati da ISTAT e Viminale. Un’opposizione ha il diritto di contestare il governo, ma non di trattare ogni risultato positivo come una nota a piè di pagina e ogni dato negativo come la prova definitiva di un disastro.
Un articolo serio, però, non deve fare propaganda al contrario. Nel 2026 i carburanti sono molto cari, l’Italia paga più della media europea, la crescita resta modesta, l’industria è debole, i salari reali non hanno recuperato il colpo dell’inflazione e il debito pubblico rimane enorme. Anche questi sono fatti.
Prima regola: non mischiare periodi diversi
Il 2026 non è ancora concluso. Perciò questo confronto usa l’ultimo dato omogeneo disponibile: luglio per il lavoro, secondo trimestre per il PIL, agosto per inflazione e carburanti, primo semestre per sbarchi e criminalità. I dati annuali vengono confrontati soltanto con altri anni interi. Per i conti pubblici usiamo il 2025, ultimo esercizio consuntivo, e non una previsione presentata come realtà.
1. Lavoro: il dato positivo più difficile da cancellare
Nel 2019, prima del Covid, il tasso di occupazione della popolazione tra 15 e 64 anni era al 59%. Nel 2022 era salito al 60,1%. A luglio 2026 è al 63,2%: 4,2 punti sopra il 2019 e 3,1 punti sopra il 2022.
Anche la disoccupazione segue una direzione favorevole: dal 10,1% del 2019 all’8,2% del 2022, fino al 5,8% di luglio 2026. La riduzione è di 4,3 punti rispetto al 2019 e di 2,4 rispetto al 2022.
Il dettaglio dell’ultimo anno è altrettanto importante: +307 mila occupati, +303 mila dipendenti permanenti, +85 mila autonomi e 82 mila dipendenti a termine in meno. Non è soltanto un aumento numerico: la composizione mostra una crescita concentrata sul lavoro permanente e autonomo.
Restano problemi seri: la disoccupazione giovanile è ancora al 18,9%, il divario femminile e territoriale rimane ampio e un’occupazione record non garantisce da sola salari sufficienti. Ma questi limiti non trasformano il 63,2% in un dato irrilevante.
2. PIL, inflazione e salari: crescita sì, miracolo no
Nel secondo trimestre 2026 il PIL è cresciuto dello 0,2% sul trimestre precedente e dell’1% rispetto allo stesso trimestre del 2025. La crescita acquisita per l’intero 2026 è dello 0,8%.
Non è recessione. Non è neppure un boom. I servizi sono cresciuti dello 0,4%, mentre industria e agricoltura hanno perso rispettivamente lo 0,5% e lo 0,2%. Il governo può rivendicare stabilità e continuità, non un miracolo economico.
Ad agosto l’inflazione generale è salita al 3,3%, spinta soprattutto dall’energia: +16,9% per gli energetici non regolamentati e +18,8% per quelli regolamentati. L’inflazione di fondo è però all’1,5% e il paniere degli alimentari, cura della casa e della persona cresce dell’1%. Il dato dimostra che lo shock attuale è fortemente energetico, non un aumento uniforme di tutto allo stesso ritmo.
Il vero punto debole sono i redditi reali: a settembre 2025 le retribuzioni contrattuali erano ancora inferiori dell’8,8% rispetto ai livelli reali di gennaio 2021. Gran parte della perdita nasce dalla grande inflazione del 2022, ma dopo quasi quattro anni il governo attuale non può trattarla soltanto come eredità.
Dato favorevole
Il PIL cresce e non c’è recessione; occupazione e consumi sostengono l’economia.
Dato misto
La crescita acquisita dello 0,8% è positiva, ma troppo bassa per risolvere i problemi strutturali.
Dato negativo
Industria debole e salari reali ancora lontani dal recupero completo.
3. Carburanti: oggi costano molto, ma non solo in Italia
Per non scegliere il giorno più comodo, confrontiamo la stessa settimana di fine agosto: 26 agosto 2019, 29 agosto 2022 e 31 agosto 2026. Sono prezzi medi nazionali al consumo, tasse incluse, basati sul Weekly Oil Bulletin europeo. Finlandia, Francia, Germania la benzina si attesta sui 2.10 Euro / 2.30 Euro al 2/09/2026
| Periodo | Benzina Italia | Benzina UE | Gasolio Italia | Gasolio UE |
|---|---|---|---|---|
| Fine agosto 2019 | € 1,569 | € 1,355 | € 1,457 | € 1,271 |
| Fine agosto 2022 (a parte i picchi di 2.3 euro) | € 1,762 | € 1,735 | € 1,809 | € 1,864 |
| Fine agosto 2026 | € 2,017 | € 1,840 | € 2,124 | € 1,966 |
Rispetto alla stessa settimana del 2019, la benzina italiana costa 28,6% in più e il gasolio 45,8% in più. Rispetto a fine agosto 2022, gli aumenti sono rispettivamente del 14,5% e del 17,4%.
L’Italia è sopra la media UE: nel 2026 circa il 9,6% sulla benzina e l’8% sul gasolio. Questa differenza nazionale non può essere scaricata tutta sulle guerre o sui mercati: dentro ci sono accise, IVA, rete distributiva e scelte fiscali sulle quali il governo ha responsabilità dirette.
Ma il fatto che anche la media europea sia aumentata mostra altrettanto chiaramente che il prezzo non nasce a Palazzo Chigi. Petrolio, prodotti raffinati, cambio euro-dollaro, OPEC, guerre, trasporti e capacità di raffinazione incidono in tutta Europa.
Inoltre, fine agosto 2022 non rappresenta il picco di quell’anno: a metà marzo la benzina arrivò a circa € 2,184 al litro come media settimanale, prima che il taglio temporaneo di accise e IVA riducesse il prezzo alla pompa. Quindi non è corretto dire che il caro carburanti sia nato con il governo Meloni; è però corretto giudicare Meloni su accise, aiuti e scelte fiscali del 2026.
4. Sbarchi: dopo il fallimento del 2023, la riduzione è netta
Nel 2019 arrivarono via mare 11.471 persone: un valore eccezionalmente basso, che non può essere usato come se fosse la normalità storica. Nel 2022 gli arrivi furono 105.131. Nel 2023, primo anno pieno del governo Meloni, salirono a 157.651: rispetto alle promesse elettorali fu un fallimento evidente.
Il quadro successivo cambia: 66.617 arrivi nel 2024 e 66.316 nel 2025, circa il 57,9% in meno rispetto al 2023. Nel primo semestre 2026 gli arrivi sono stati 14.388, contro 30.060 nello stesso periodo del 2025: una diminuzione di circa il 52,1%.
Nello stesso semestre i rimpatri complessivi sono saliti da 3.301 a 4.432, con un aumento di circa il 34,3%.
Il risultato attuale è uno dei dati positivi più forti del governo. Non dipende soltanto da Roma: contano accordi con i Paesi di partenza e transito, condizioni meteorologiche, rotte e instabilità internazionale. Ma diplomazia, controlli e cooperazione sono parte della politica del governo; non si possono citare i fattori esterni soltanto quando il dato migliora.
5. Criminalità: il livello annuale resta alto, il 2026 migliora
Nel 2019 i delitti denunciati furono 2.301.912. Nel 2022 erano 2.255.777. Poi sono saliti a 2.341.574 nel 2023 e a 2.399.347 nel 2024. Nel 2025 sono scesi a 2.357.105.
Quindi il centrodestra non può sostenere che la criminalità sia diminuita ininterrottamente dal giorno dell’insediamento: il totale annuale è aumentato fino al 2024 e nel 2025 era ancora circa il 2,4% sopra il 2019 e il 4,5% sopra il 2022.
Ma il dato più recente è nettamente favorevole: nel primo semestre 2026 i delitti denunciati sono stati 1.068.240, contro 1.186.268 nello stesso periodo del 2025, con una riduzione di circa il 9,9%.
Nel dettaglio del Dossier Viminale calano anche gli omicidi volontari da 163 a 138, i furti da 493.975 a 437.800 e le rapine da 14.275 a 12.515. È una variazione abbastanza ampia da meritare spazio, non una nota distratta.
Va ricordato che “delitti denunciati” non significa “tutti i reati realmente commessi”: il numero dipende anche dalla propensione alla denuncia, dalla classificazione e dall’attività di controllo. Proprio per questo il dato va letto come indicatore, non come verità totale sulla sicurezza percepita in ogni quartiere.
6. Conti pubblici: il deficit è rientrato, il debito no
Nel 2019 il deficit pubblico era pari all’1,6% del PIL e il debito al 134,8%. Il 2022 si chiuse con un deficit dell’8%, ancora condizionato dalle misure straordinarie della pandemia, dalla crisi energetica e dai crediti fiscali. Nel 2025 il deficit è sceso al 3,1% e il saldo primario è tornato positivo allo 0,8% del PIL.
È un miglioramento di bilancio reale e rappresenta una delle ragioni della maggiore credibilità finanziaria conquistata dall’Italia. Ma il debito a fine 2025 è al 137,1% del PIL, superiore al 134,8% del 2019. La stabilizzazione dei conti non equivale alla soluzione del debito.
La lettura favorevole al governo è legittima: ridurre il deficit senza provocare una recessione e con occupazione crescente è un risultato. La lettura trionfalistica no: con crescita debole e debito sopra il 137%, il margine di manovra resta limitato.
7. Spread: da circa 160 punti nel 2019 a circa 82 nel 2026
Nel confronto mancava uno degli indicatori più immediati della fiducia finanziaria verso l’Italia: lo spread BTP-Bund, cioè la differenza tra il rendimento del titolo di Stato italiano a dieci anni e quello tedesco della stessa durata. Cento punti base equivalgono a un punto percentuale.
Alla fine del 2019 lo spread era intorno a 160 punti base. Nel settembre 2022, prima dell’insediamento del governo Meloni, aveva raggiunto 251 punti. Nel gennaio 2026 è sceso fino a circa 59 punti; il 4 settembre 2026, dopo una nuova fase di rialzo dei rendimenti europei, si colloca intorno a 82 punti.
Il valore attuale è quindi inferiore di circa 78 punti base rispetto alla fine del 2019: quasi un dimezzamento, pari a circa il 49%. Rispetto ai 251 punti del settembre 2022, la riduzione è di circa 169 punti, cioè oltre il 67%.
È un risultato positivo importante. Significa che i mercati chiedono oggi all’Italia un premio per il rischio molto più contenuto rispetto alla Germania. Stabilità politica, prudenza di bilancio, miglioramento del deficit e giudizi più favorevoli delle agenzie di rating hanno contribuito a modificare la percezione del rischio-Paese.
Sarebbe però scorretto attribuire l’intera riduzione a Palazzo Chigi. Lo spread dipende anche dalla politica monetaria della BCE, dalla domanda di titoli, dalle condizioni internazionali e dal rendimento del Bund tedesco. Negli ultimi anni la Germania ha aumentato emissioni e spesa, facendo salire il proprio rendimento e comprimendo in parte il differenziale con l’Italia.
Spread più basso non significa necessariamente interessi più bassi
Qui serve una distinzione decisiva. Alla fine del 2019 il BTP decennale rendeva circa 1,42% e il Bund tedesco era in territorio negativo. Il 4 settembre 2026 il rendimento italiano è intorno al 4,16% e quello tedesco intorno al 3,34%.
Quindi oggi lo Stato italiano paga un tasso nominale più elevato rispetto al 2019, perché in tutta Europa il livello generale dei tassi è molto più alto. Ma paga un sovrapprezzo molto inferiore rispetto alla Germania: è questo che misura lo spread.
8. Come la vede la stampa estera: la stabilità non è uno slogan italiano
Nel confronto mancava un indicatore politico decisivo: la stabilità del governo.
Il 4 settembre 2026 l’esecutivo guidato da Giorgia Meloni ha raggiunto 1.413 giorni consecutivi, superando il precedente primato di 1.412 giorni del secondo governo Berlusconi e diventando il governo italiano più longevo ininterrottamente dal secondo dopoguerra.
In un Paese che, secondo il conteggio richiamato da Reuters, ha attraversato 68 governi in ottant’anni, non è un dettaglio. Nello stesso periodo iniziato nell’autunno 2022, la Francia ha cambiato cinque primi ministri e il Regno Unito quattro.
La durata non dimostra automaticamente che ogni politica sia stata corretta. Un governo può essere stabile e governare male. Ma la stabilità ha un valore concreto: rende più prevedibili bilanci, alleanze internazionali e decisioni economiche; riduce il rischio di crisi improvvise; consente alle istituzioni e agli investitori di ragionare su orizzonti meno brevi.
Financial Times
“Stabilità invidiabile”
Il quotidiano finanziario britannico riconosce a Meloni una stabilità politica rara, disciplina fiscale, prudenza geopolitica e collaborazione con l’Unione europea. La critica è altrettanto chiara: quella stabilità non sarebbe stata sfruttata abbastanza per riformare produttività, pubblica amministrazione e crescita.
Reuters
Credibilità finanziaria ritrovata
Reuters collega la durata del governo a una maggiore credibilità finanziaria. Gli analisti citati indicano tra i risultati principali la disciplina di bilancio, il calo della disoccupazione e la riduzione degli arrivi irregolari, pur giudicando limitati i progressi sulle riforme strutturali e sulla crescita.
The Wall Street Journal
Il governo più stabile da anni
Il giornale statunitense descrive Meloni come l’artefice del governo italiano più stabile degli ultimi decenni e attribuisce la tenuta della coalizione alla combinazione tra identità politica riconoscibile e pragmatismo, soprattutto nei rapporti internazionali.
The Telegraph
Un’“isola di stabilità”
Il quotidiano britannico ha presentato l’Italia come una relativa isola di stabilità dentro un’Europa attraversata da crisi di governo, sottolineando il cambiamento di percezione dei mercati rispetto ai timori che accompagnavano l’insediamento del 2022.
The Guardian
Stabilità riconosciuta anche da una lettura critica
Anche un articolo molto critico verso Meloni riconosce che il suo governo ha goduto di una stabilità sfuggita ai predecessori e che la gestione dei conti è generalmente considerata prudente. Contesta però l’assenza di riforme profonde e i risultati su produttività, salari e istruzione.
Fitch Ratings
La stabilità entra anche nel rating
Nel settembre 2025 Fitch ha alzato il rating italiano da BBB a BBB+ con prospettive stabili, richiamando il quadro politico stabile e il miglioramento dei conti pubblici. Non è un elogio giornalistico: è una valutazione che incide sulla percezione del rischio-Paese.
SPREAD ALTO= governo a casa
Le critiche della stampa straniera non vanno nascoste. Al contrario, rendono il riconoscimento più significativo: proprio testate che contestano diversi aspetti del governo ammettono che stabilità politica, disciplina fiscale e credibilità internazionale rappresentano risultati reali.
9. Il giudizio finale, senza fingere neutralità
Cosa è migliorato davvero
- Occupazione e lavoro permanente.
- Disoccupazione generale.
- Sbarchi dal picco 2023 e nel primo semestre 2026.
- Rimpatri nel primo semestre 2026.
- Delitti denunciati nel primo semestre 2026.
- Deficit pubblico rispetto al 2022.
- Spread BTP-Bund quasi dimezzato rispetto alla fine del 2019.
- Stabilità politica e credibilità finanziaria internazionale.
Cosa è ancora misto
- PIL positivo, ma crescita modesta.
- Criminalità recente in calo, ma livello annuale sopra 2019 e 2022.
- Inflazione di fondo contenuta, ma energia molto cara.
- Immigrazione migliorata dopo un 2023 fallimentare. Rimpatri aumentati molto
Cosa non funziona abbastanza
- Carburanti molto cari e sopra la media UE.
- Salari reali ancora depressi.
- Industria debole.
- Debito pubblico elevatissimo non certo colpa della Meloni.
- Disoccupazione giovanile ancora alta.
Un giudizio filo centrodestra non deve diventare cieco. Ma neppure deve accettare che ogni risultato positivo venga attribuito alla fortuna, all’Europa o ai governi precedenti, mentre ogni dato negativo viene personalizzato in Giorgia Meloni.
I numeri raccontano un governo che ha ottenuto o accompagnato risultati importanti sul lavoro, che dopo il disastro del 2023 ha ridotto nettamente gli sbarchi, che nel 2026 registra un calo significativo dei reati e che ha riportato il deficit vicino alla soglia europea.
Raccontano anche un Paese che cresce troppo lentamente, paga ancora duramente l’energia, non ha recuperato il potere d’acquisto perduto con inflazione passata e continua a portare sulle spalle un debito gigantesco.
Definire tutto questo un “fallimento totale” non è opposizione rigorosa: è selezionare soltanto ciò che serve alla propria narrazione. Definirlo un “miracolo italiano” sarebbe propaganda speculare.
La conclusione più onesta è più semplice: il governo Meloni ha risultati reali da rivendicare e problemi reali dei quali rispondere. Chi vuole sostituirlo dovrebbe dimostrare di saper fare meglio, non limitarsi a negare ciò che è migliorato. Ma chi vuole sostituire fà come nei 20 anni precedenti? Buchi a fondo perduto in bilancio per prendere voti?
Nota metodologica: dati consultati il 4 settembre 2026. I numeri del 2026 sono provvisori o parziali secondo il calendario delle fonti. Il confronto dei carburanti usa la stessa settimana stagionale di fine agosto; i confronti semestrali riguardano lo stesso periodo dell’anno.
Fonti e documenti utilizzati- ISTAT — Mercato del lavoro e redditi, confronto 2019–2022
- ISTAT — Occupati e disoccupati, luglio 2026
- ISTAT — Conti economici trimestrali, II trimestre 2026
- ISTAT — Prezzi al consumo, agosto 2026
- ISTAT — Retribuzioni contrattuali, III trimestre 2025
- ISTAT — Deficit e debito delle Amministrazioni pubbliche, 2022–2025
- Banca d’Italia — Relazione annuale sul 2019 in sintesi
- Commissione europea — Weekly Oil Bulletin
- Prezzi carburanti, Italia, 26 agosto 2019 — dati Weekly Oil Bulletin
- Prezzi carburanti, Italia, 29 agosto 2022 — dati Weekly Oil Bulletin
- Prezzi carburanti, Italia, 31 agosto 2026 — dati Weekly Oil Bulletin
- ANSA — Picco della benzina del marzo 2022 e taglio temporaneo delle accise
- Ministero dell’Interno — Dati su sbarchi e accoglienza
- Ministero dell’Interno — Dossier Viminale 2026
- SISTAN — Annuario delle statistiche del Ministero dell’Interno
- ISTAT — Annuario 2021, delitti denunciati nel 2019
- Corriere della Sera — Estrazione dei dati del Dossier Viminale 2026
- Financial Times — Giorgia Meloni celebrates Italy’s longest-serving government since 1945
- Financial Times — Giorgia Meloni’s enviable stability — and missed opportunity
- Reuters — New stability record for Italy’s Meloni may prove fleeting
- The Wall Street Journal — How Italy’s Combative Leader Created Its Most Stable Government in Years
- The Telegraph — How the Meloni miracle turned Italy into an island of stability
- The Guardian — Analisi sul primato di durata e sulla stabilità del governo Meloni
- Reuters — Fitch alza il rating italiano citando stabilità politica e miglioramento dei conti
- Banca d’Italia — Spread intorno a 160 punti alla fine del 2019
- MEF — Da 251 punti nel settembre 2022 a 59 nel gennaio 2026
- Teleborsa — Spread BTP-Bund al 4 settembre 2026
- Reuters — Minimo del 2026 e fattori europei che incidono sul differenziale
- Reuters — Rendimenti decennali italiano e tedesco alla fine del 2019
Ultimo aggiornamento: